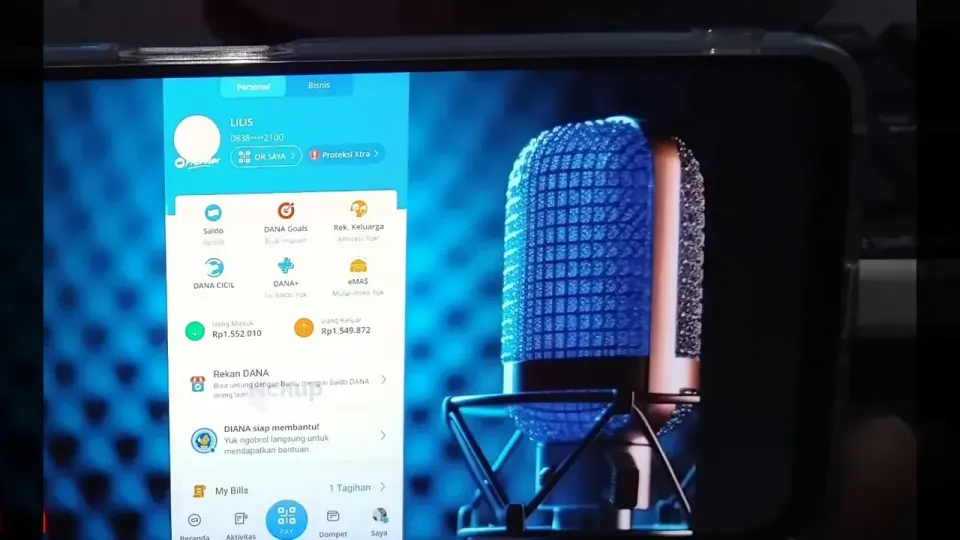
Jakarta menjadi pusat perhatian para pengguna dompet digital menyusul klarifikasi resmi dari manajemen DANA mengenai peruntukan fitur pembiayaan mereka. Banyak nasabah mencari informasi seputar 5 menit cair cara pinjam uang di dana lewat dana cicil terbaru 2026 untuk memperoleh dana tunai instan. Namun, DANA menegaskan bahwa instrumen kredit tersebut pada dasarnya tidak dirancang sebagai fasilitas pinjaman tunai langsung.
DANA Cicil merupakan produk paylater yang berjalan atas kemitraan bersama lembaga keuangan berizin Otoritas Jasa Keuangan (OJK), seperti Akulaku dan perbankan. Mengacu pada regulasi OJK yang membatasi pencairan fasilitas kredit guna mencegah risiko jeratan utang berlebih (over-indebtedness), DANA Cicil ditujukan khusus untuk transaksi belanja pada merchant atau platform e-commerce rekanan.
Secara sistem internal, DANA tidak menyediakan tombol penarikan tunai dari limit DANA Cicil ke saldo dompet digital. Meski demikian, beberapa alur transaksi resmi dapat mengonversi limit menjadi saldo aktif dalam hitungan menit tanpa melibatkan perantara ilegal.
Syarat Awal Sebelum Mengakses Fitur
Agar opsi cicilan dapat diproses, akun pengguna wajib memenuhi beberapa tolok ukur dasar:
Skema Pinjaman Koperasi Simpan Pinjam 2026, Cara Mudah Modal Usaha Bunga 1 Digit Melalui KPPS
- Status Akun: Profil aplikasi telah ditingkatkan statusnya menjadi DANA Premium.
- Ketersediaan Limit: Fitur DANA Cicil aktif dengan sisa plafon minimal Rp100.000.
- Aktivitas Riwayat Transaksi: Akun memiliki rekam jejak transaksi rutin agar skor kredit internal memicu penerbitan limit.
Pengguna baru umumnya memperoleh plafon awal berkisar antara Rp500.000 hingga Rp2.000.000. Jika pembayaran cicilan berlangsung tertib selama 2 bulan pertama, limit berpeluang dinaikkan secara otomatis ke kisaran Rp5.000.000 hingga Rp15.000.000.
Perbandingan Mekanisme Pencairan Limit Menjadi Saldo
Terdapat perbedaan biaya, durasi, dan tingkat keamanan pada berbagai opsi konversi limit DANA Cicil:
| Metode | Estimasi Waktu | Potongan / Biaya | Tingkat Risiko | | --- | --- | --- | --- | | Beli dan Jual Emas di DANA Emas | 1-2 menit ke portofolio, pencairan instan | 1% - 2% (spread jual-beli) | Sangat aman (resmi di aplikasi) | | Transaksi QRIS Merchant Rekanan | Sekitar 5 menit | Sekitar 1% (biaya admin) | Moderat (butuh merchant tepercaya) | | Jasa Gesek Tunai (Gestun) Ilegal | Tidak pasti | 10% - 15% | Bahaya tinggi (pelanggaran aturan OJK) | | Jasa Joki Telegram / Facebook | Tidak pasti | Tanpa potongan (klaim palsu) | Ekstrem (90% penipuan dan pencurian OTP) |
Prosedur Konversi Saldo Melalui DANA Emas
Pemanfaatan fitur DANA Emas menjadi alternatif legal yang paling minim risiko pemblokiran sistem:
17 Pinjaman Daring 2026 Terbaru Bunga Rendah Tenor Panjang dan Resmi OJK dalam Pembaruan Direktori LPBBTI
- Pastikan limit DANA Cicil mencukupi pada Menu Keuangan di aplikasi DANA.
- Masuk ke fitur DANA Emas, lalu lakukan pembelian emas menggunakan sumber dana dari DANA Cicil.
- Tunggu unit emas masuk ke portofolio investasi, yang biasanya terdata dalam waktu 1 hingga 2 menit.
- Lakukan penjualan kembali emas tersebut melalui menu Portofolio.
- Hasil penjualan akan langsung masuk ke Saldo DANA aktif, yang kemudian bebas dibelanjakan atau ditarik menuju rekening bank.
Sebagai gambaran nilai, pembelian emas senilai Rp500.000 yang langsung dijual kembali akan menghasilkan saldo sekitar Rp490.000 hingga Rp495.000 karena adanya selisih harga jual dan beli wajar sebesar 1% sampai 2%.
Opsi Melalui Transaksi QRIS Merchant
Alternatif lain dilakukan dengan bertransaksi di gerai fisik rekanan atau teman yang memiliki barcode QRIS resmi dari DANA Merchant atau ShopeePay Merchant:
- Kunjungi merchant resmi yang dikenal.
- Pindai kode QRIS pembayaran dan pilih metode bayar menggunakan DANA Cicil.
- Setelah pembayaran dinyatakan sukses, minta pihak merchant mentransfer dana pengganti ke akun DANA Anda dengan potongan biaya administrasi sekitar 1%.
Panduan Keamanan dan Manajemen Skor Kredit
Menjaga kesehatan akun digital membutuhkan kehati-hatian dalam mengelola rasio pemakaian kredit:
- Batasi Rasio Penarikan: Jangan mencairkan 100% plafon sekaligus. Sisakan cadangan limit minimal 30%. Jika memiliki plafon Rp1.000.000, batasi transaksi maksimal sebesar Rp700.000.
- Disiplin Pembayaran: Lunasi tagihan tepat waktu, dianjurkan sekurang-kurangnya 2 hari sebelum tanggal jatuh tempo.
- Hindari Keterlambatan Lintas Platform: Riwayat pembayaran di aplikasi pembiayaan lain seperti Kredivo, Akulaku, maupun Shopee Paylater saling terintegrasi dalam basis data SLIK OJK. Keterlambatan di satu platform dapat menurunkan skor kredit akun DANA Anda.
- Waspada Penipuan Pihak Ketiga: Hindari tawaran bantuan pencairan di media sosial. Sekitar 90% promosi gestun di Telegram dan Facebook terindikasi penipuan yang menyasar kode OTP serta memicu pemblokiran akun secara permanen.