Kabar mengenai pemotongan pajak otomatis pada transaksi transfer dan saldo uang elektronik sempat memicu kepanikan publik menjelang November 2026. Pemerintah melalui Kementerian Keuangan memastikan bahwa informasi tersebut tidak benar. Tidak ada regulasi baru yang memotong saldo pengguna secara otomatis saat mengirim uang melalui rekening bank maupun aplikasi dompet digital.
Kekeliruan informasi ini bermula dari ramainya perbincangan terkait implementasi sistem perpajakan digital serta perluasan basis pajak yang melibatkan ekosistem perbankan, lokapasar, dan perusahaan teknologi finansial. Untuk meluruskan kesimpangsiuran, masyarakat perlu mengenali bagaimana ketentuan teknis, pembebasan biaya, serta kebijakan batas transaksi dompet digital indonesia diterapkan dalam aturan perundang-undangan.
Apakah Saldo dan Transfer Dompet Digital Dipotong Pajak?
Kementerian Keuangan menegaskan bahwa nilai nominal uang yang dikirimkan atau disimpan di dalam dompet digital sama sekali bukan objek pajak. Menteri Keuangan Suahasil Nazara menyampaikan bahwa pemerintah tidak memiliki kebijakan yang mengenakan Pajak Pertambahan Nilai (PPN) secara otomatis terhadap transaksi transfer antarbank maupun saldo dompet digital.
Ketentuan terkait teknologi finansial sebenarnya telah diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 69 Tahun 2022. Pasal 9 aturan tersebut memaparkan bahwa PPN hanya dapat dikenakan atas imbalan jasa yang diterima oleh penyelenggara, seperti biaya administrasi, biaya layanan top-up, atau komisi transaksi. Pokok uang yang dipindahkan oleh pengguna secara tegas dikecualikan dari dasar pengenaan PPN.
Sebagai contoh, saat pengguna mengisi saldo pada platform seperti DANA, GoPay, OVO, LinkAja, atau ShopeePay, saldo yang masuk tetap bernilai utuh sesuai nominal yang diisi. Pajak hanya melekat pada komponen biaya admin layanan pengisian tersebut. Hal serupa berlaku pada transaksi pembayaran menggunakan QRIS. Konsumen tidak dikenai pajak saat memindai kode bayar, melainkan PPN dikenakan atas Merchant Discount Rate (MDR) yang dibayarkan pihak merchant kepada penyedia jasa pembayaran.
Tahapan Seleksi SPPI Koperasi Merah Putih Terbaru 2026, Kesiapan Latsarmil dan Jalur Manajerial
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak Inge Diana Rismawanti juga menegaskan bahwa transfer dana pribadi, baik berupa remitansi maupun kiriman uang kepada anggota keluarga, bukan merupakan objek pemotongan PPN.
Ketentuan Batas Omzet Bebas Pajak bagi Pelaku Usaha
Isu potongan transaksi juga menyasar aktivitas perdagangan daring. Sejak 1 Oktober 2026, pemungutan Pajak Penghasilan (PPh) Pasal 22 memang telah berlaku di platform lokapasar mitra seperti Shopee, Tokopedia, Blibli, dan Lazada. Tarif yang ditetapkan adalah sebesar 0,5 persen dari peredaran bruto penjualan di luar PPN dan PPnBM.
Kendati demikian, pemerintah memberikan perlindungan bagi pelaku usaha mikro. Pedagang orang pribadi dibebaskan dari pemotongan PPh Pasal 22 jika omzet tahunannya tidak melebihi batas Rp500 juta. Syaratnya, pelaku usaha wajib menyampaikan surat pernyataan resmi sesuai regulasi yang berlaku.
Batas omzet Rp500 juta tersebut dihitung secara kumulatif dari seluruh kegiatan usaha yang dijalankan wajib pajak, bukan dihitung terpisah per platform digital. Jika seorang penjual telah melampaui batas bebas pajak, pemotongan dilakukan langsung oleh platform dengan rincian yang terukur: potongan Rp5.000 untuk omzet penjualan Rp1 juta, Rp50.000 untuk omzet Rp10 juta, dan Rp500.000 untuk omzet Rp100 juta. Potongan ini dibayarkan oleh pihak penjual, bukan dibebankan kepada pembeli.
Pintar Kemenag Login 2026, Cara Daftar Ikut Pelatihan MOOC Pencegahan Kekerasan
Ruang Lingkup Sistem Pajak Digital SPP-TDLN
Perbincangan publik mengenai penarikan pajak per 9 November 2026 pada dasarnya merujuk pada penerapan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) yang diatur melalui PMK Nomor 49 Tahun 2026. Sistem ini berfokus memungut PPN atas pemanfaatan produk dan jasa digital asal luar negeri yang dikonsumsi oleh masyarakat di Indonesia.
Cakupan SPP-TDLN meliputi langganan layanan streaming hiburan, pembelian aplikasi berbayar, voucer gim daring, lisensi perangkat lunak, hingga kapasitas penyimpanan awan (cloud storage) dari penyedia internasional. DJP menegaskan bahwa SPP-TDLN bukan jenis pajak baru, tidak menaikkan besaran tarif PPN yang ada, dan tidak menyasar seluruh transaksi remitansi luar negeri secara serampangan.
Langkah optimalisasi sistem penerimaan digital ini berkaitan erat dengan target fiskal nasional. Berdasarkan catatan APBN hingga September 2026, defisit anggaran berada di angka Rp319 triliun atau setara 1,24 persen terhadap PDB, dengan realisasi pajak mencapai 68,2 persen dari target Rp2.357,7 triliun. Ekonom CORE Indonesia Yusuf Rendy Manilet sempat memperkirakan adanya potensi kekurangan penerimaan pajak sekitar Rp46,9 triliun.
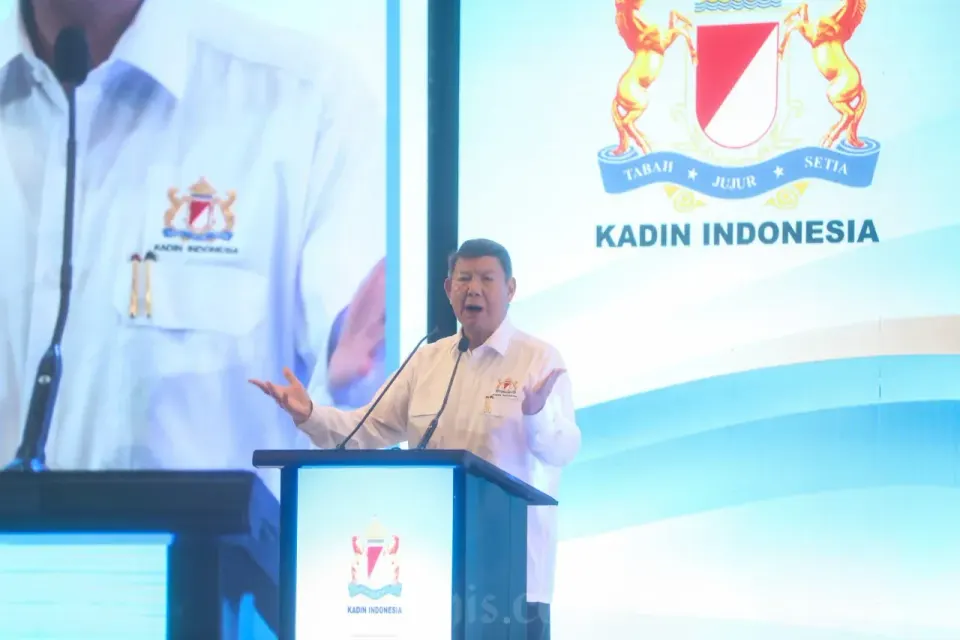
Ketua Dewan Penasihat Kadin Indonesia Hashim Djojohadikusumo sempat memaparkan rencana pelibatan bank pemerintah, bank swasta, perusahaan fintech, serta platform digital besar seperti GoTo, Shopee, dan Lazada dalam sistem pemungutan pajak dengan pemanfaatan teknologi informasi dan kecerdasan buatan. Langkah ini ditujukan untuk menjangkau sektor ekonomi digital yang selama ini belum terdata secara optimal serta mendongkrak rasio penerimaan negara yang masih berkisar 12 persen dari PDB, tanpa mengganggu kepemilikan saldo uang pengguna biasa.