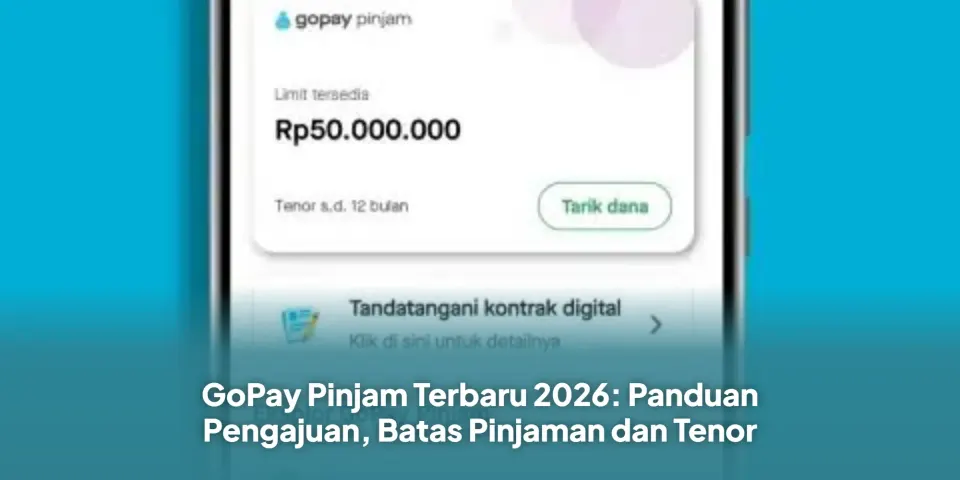
PT Mapan Global Reksa (Findaya), lembaga pembiayaan yang berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK), memberlakukan batas pinjaman GoPay Pinjam mulai dari Rp200.000 hingga Rp35 juta. Kendati plafon yang ditawarkan cukup fleksibel, akses terhadap fasilitas pinjaman tunai ini tidak tersedia secara otomatis bagi seluruh pemilik akun GoPay.
Keberadaan menu maupun persetujuan aktivasi GoPay Pinjam bertumpu pada hasil penilaian risiko kredit serta kriteria kelayakan internal penyedia layanan. Riwayat pemakaian akun GoPay dalam kurun waktu lama sekalipun tidak memberi jaminan bahwa seorang pengguna pasti memperoleh undangan atau persetujuan pinjaman.
Satu hal mendasar yang perlu diperhatikan sejak awal adalah pemisahan antara aktivasi fasilitas dan pencairan dana. Keberhasilan proses aktivasi akun pinjaman sebatas membuka limit kredit; status tersebut tidak serta-merta mengirimkan uang tunai ke rekening bank sebelum pengguna mengajukan penarikan sejumlah dana tertentu secara terpisah.
Tahapan Mengaktifkan GoPay Pinjam Melalui Aplikasi
Seluruh rangkaian pengajuan GoPay Pinjam berjalan secara mandiri lewat telepon seluler tanpa keharusan menghadiri kantor operasional fisik. Proses digital ini mencakup tahapan verifikasi identitas hingga evaluasi kelayakan sistematis.
Aturan Verifikasi OJK dan Fakta Pinjaman Cepat Nominal Kecil di Layanan Digital
- Buka menu pinjaman pada aplikasi seluler yang terintegrasi dengan ekosistem GoPay, lalu pilih opsi GoPay Pinjam jika fitur tersebut telah muncul di halaman akun.
- Masukkan kelengkapan data pribadi dan identitas resmi sesuai instruksi pada layar aplikasi secara akurat guna menghindari ketidakcocokan data.
- Jalani proses verifikasi digital yang disyaratkan oleh sistem dan tunggu penyedia layanan menuntaskan evaluasi profil risiko pemohon.
- Begitu pendaftaran disetujui, fasilitas GoPay Pinjam akan aktif dan menampilkan limit kredit resmi yang siap digunakan sewaktu-waktu sesuai kebutuhan penarikan dana.
Faktor yang Mempengaruhi Persetujuan dan Ketersediaan Fitur
Ketiadaan akses GoPay Pinjam pada sebagian pengguna kerap dipicu oleh kriteria penyaringan kredit dari Findaya. Karena layanan ini menyalurkan pinjaman tanpa agunan fisik secara digital, verifikasi data dan kalkulasi risiko menjadi instrumen utama dalam menentukan siapa yang berhak memperoleh fasilitas pembiayaan.
Kesesuaian dan kejernihan data identitas yang dimasukkan selama proses digital menentukan kecepatan analisis sistem. Pengajuan yang memperlihatkan inkonsistensi data berisiko tinggi langsung ditolak oleh sistem verifikasi.
Komponen Bunga, Biaya Layanan, dan Struktur Tenor 2026
Sebelum menarik limit yang disetujui, pengguna wajib memahami struktur biaya pembiayaan yang ditetapkan oleh Findaya agar perhitungan cicilan bulanan tetap realistis terhadap anggaran.
10 Aplikasi AI Terbaik 2026 Rahasia Kerja Cepat dan Produktivitas Gila, Realitas Sistem Efisiensi Kerja
Findaya menyediakan empat opsi jangka waktu pembayaran, yaitu tenor 2 bulan, 3 bulan, 6 bulan, dan 12 bulan. Rentang masa cicilan ini dapat dipilih langsung saat pengguna mengajukan nominal penarikan dana dari limit yang tersedia.
Untuk perhitungan kewajiban berkala, Findaya menetapkan biaya cicilan mulai dari 1,11 persen per bulan. Di samping biaya cicilan pokok tersebut, terdapat biaya layanan yang dikenakan mulai dari 1,95 persen per bulan.
Pengguna juga perlu mengantisipasi potongan di awal transaksi berupa biaya provisi dengan rentang sekitar 1 persen hingga 5,30 persen dari total dana yang dipinjam. Di luar beban reguler tersebut, kelalaian dalam melunasi cicilan sesuai jatuh tempo akan memicu denda keterlambatan berdasarkan ketentuan yang berlaku.